Domain insure24.de kaufen?
Wir ziehen mit dem Projekt
insure24.de um.
Sind Sie am Kauf der Domain
insure24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain insure24.de kaufen?
Was ist die Deckungssumme einer Versicherung und wie wirkt sie sich auf die Absicherung im Schadensfall aus?
Die Deckungssumme einer Versicherung ist der maximale Betrag, den die Versicherung im Schadensfall erstattet. Eine höhere Deckungssumme bietet eine bessere Absicherung, da sie größere Schäden abdeckt. Es ist wichtig, die Deckungssumme entsprechend der individuellen Risiken und Bedürfnisse zu wählen. **
Übernimmt die Versicherung den Schadensfall des Einbruchs?
Ob die Versicherung den Schadensfall eines Einbruchs übernimmt, hängt von den genauen Bedingungen des Versicherungsvertrags ab. In der Regel sind Einbrüche jedoch durch eine Hausratversicherung abgedeckt. Es ist wichtig, den Schaden so schnell wie möglich bei der Versicherung zu melden und alle erforderlichen Unterlagen einzureichen. **

Ähnliche Suchbegriffe für Eliminated---oder
Top-Angebote
Produkte zum Begriff Eliminated---oder:
-
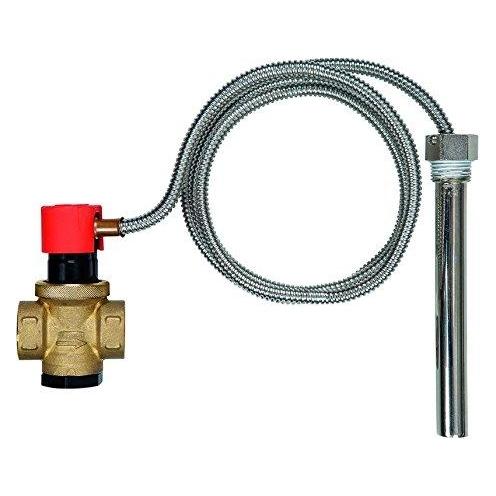
Afriso Thermische Ablaufsicherung TSA 03 zur Absicherung von geschlossenen oder offenen feststoffbefeuerte (1.30 m) (4241500)Afriso Thermische Ablaufsicherung TSA 03 zur Absicherung von geschlossenen oder offenen feststoffbefeuerte (1.30 m) (4241500)88,10 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Cloud Computing - Chance oder Risiko? Für die Implementierung und Anwendung in Unternehmen, Schulbücher von Matthias LanzrathDas Schulbuch 'Cloud Computing - Chance oder Risiko? Für die Implementierung und Anwendung in Unternehmen' bietet eine fundierte Auseinandersetzung mit den Herausforderungen und Potenzialen des Cloud Computings im Unternehmenskontext. Basierend auf einer Bachelorarbeit aus dem Jahr 2012, die im Fachbereich Informatik - Wirtschaftsinformatik verfasst wurde, liefert das Werk einen tiefgehenden Einblick in die Dynamiken eines globalisierten Wirtschaftssystems, das von steigendem Wettbewerbs- und Innovationsdruck geprägt ist. Es beleuchtet, wie Unternehmen durch den Einsatz von Cloud-Technologien ihre IT-Infrastrukturen optimieren und sich im Markt differenzieren können. Dabei werden sowohl Chancen als auch Risiken dieser Technologie kritisch hinterfragt. Das Buch richtet sich an Studierende und Fachkräfte, die ein vertieftes Verständnis für die strategischen und operativen Aspekte des Cloud Computings entwickeln möchten. Es bietet theoretische Grundlagen und praxisnahe Analysen, die zur Entscheidungsfindung in der IT beitragen können. Die Inhalte sind klar strukturiert und ermöglichen einen schnellen Überblick über die wesentlichen Aspekte des Themas. Die kritische Betrachtung aktueller IT-Trends und die Diskussion um die Definition des Cloud Computings machen das Buch zu einer wertvollen Ressource für alle, die sich mit den Herausforderungen der digitalen Transformation auseinandersetzen.44,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 1000€Geräteschutz bis 1.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 1.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 2000€Geräteschutz bis 2.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 2.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...239,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Kann ich eine Versicherung im Schadensfall kündigen?
Kann ich eine Versicherung im Schadensfall kündigen? In der Regel ist es nicht möglich, eine Versicherung im Schadensfall zu kündigen, da dies gegen die Vertragsbedingungen verstoßen würde. Die Versicherungsgesellschaft hat das Recht, den Vertrag zu kündigen, wenn falsche Angaben gemacht wurden oder der Versicherungsnehmer betrügerisch gehandelt hat. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um zu verstehen, unter welchen Umständen eine Kündigung möglich ist. Im Falle eines Schadens ist es ratsam, sich an die Versicherungsgesellschaft zu wenden und den Schaden zu melden, um eine reibungslose Abwicklung zu gewährleisten. **
-
Wie können Verbraucher Online-Policen nutzen, um schnell und einfach Versicherungsschutz zu erhalten?
Verbraucher können Online-Policen nutzen, indem sie verschiedene Versicherungsanbieter vergleichen und die passende Police auswählen. Durch den Online-Abschluss sparen sie Zeit und können den Versicherungsschutz sofort aktivieren. Zudem haben sie die Möglichkeit, ihre Policen online zu verwalten und bei Bedarf Änderungen vorzunehmen. **
-
Wie wird die Prämie für eine Versicherung berechnet?
Die Prämie für eine Versicherung wird basierend auf verschiedenen Faktoren berechnet, wie z.B. dem Risiko des Versicherten, dem gewünschten Versicherungsschutz und der Versicherungsgesellschaft. Je höher das Risiko des Versicherten, desto höher fällt in der Regel die Prämie aus. Zudem können individuelle Merkmale wie Alter, Gesundheitszustand und Beruf eine Rolle bei der Berechnung spielen. **
-
Besteht der Kfz-Versicherungsvertrag ruhend oder ungekündigt?
Um diese Frage zu beantworten, müsste man den genauen Vertragsstatus kennen. Ein ruhender Vertrag bedeutet normalerweise, dass er vorübergehend ausgesetzt ist, während ein ungekündigter Vertrag weiterhin in Kraft ist. Es ist daher wichtig, die Vertragsbedingungen und -laufzeit zu überprüfen, um den aktuellen Status des Kfz-Versicherungsvertrags zu bestimmen. **


Wie kann man die Prämienhöhe in einem Versicherungsvertrag verhandeln oder beeinflussen? Was sind die wichtigsten Faktoren, die die Höhe der Prämie beeinflussen können?
Die Prämienhöhe in einem Versicherungsvertrag kann durch Verhandlungen mit dem Versicherungsunternehmen beeinflusst werden. Wichtige Faktoren, die die Höhe der Prämie beeinflussen können, sind das Risiko des Versicherungsnehmers, die Deckungssumme, die Vertragslaufzeit und eventuelle Rabatte oder Zusatzleistungen. Eine gute Schadenshistorie und ein niedriges Risikoprofil können ebenfalls dazu beitragen, die Prämie zu senken. **
Wie können Versicherungsnehmer ihre Prämie senken, ohne ihre Deckung zu gefährden?
Versicherungsnehmer können ihre Prämie senken, indem sie ihre Selbstbeteiligung erhöhen oder zusätzliche Deckungen entfernen, die sie nicht benötigen. Sie können auch nach Rabatten oder Sonderangeboten suchen, die von der Versicherung angeboten werden. Eine regelmäßige Überprüfung der Versicherungspolice und der individuellen Bedürfnisse kann ebenfalls helfen, die Prämie zu senken, ohne die Deckung zu gefährden. **
Top-Angebote
Produkte zum Begriff Eliminated---oder:
-
Secret Diplomacy- How Far Can It Be Eliminated?, Belletristik von Paul S. Reinsch"Secret Diplomacy - How Far Can It Be Eliminated?" von Paul S. Reinsch ist ein fesselnder Roman, der sich mit den komplexen und oft geheimen Aspekten der Diplomatie auseinandersetzt. In diesem Werk wird die Frage aufgeworfen, inwieweit geheime diplomatische Praktiken aus der internationalen Politik verbannt werden können. Reinsch, ein renommierter Autor, beleuchtet die Herausforderungen und die Notwendigkeit von Transparenz in der Diplomatie. Der Roman bietet nicht nur eine spannende Erzählung, sondern regt auch zum Nachdenken über die ethischen Implikationen und die Auswirkungen von Geheimdiplomatie auf die Gesellschaft an. Mit 212 Seiten ist dieses Buch eine wertvolle Ergänzung für alle, die sich für Geschichte, Politik und die Dynamik zwischen Staaten interessieren. Die Antigonos Verlagsgruppe hat sich der Wiederveröffentlichung historischer Werke verschrieben und sorgt dafür, dass diese bedeutenden Texte in gutem Zustand der Öffentlichkeit zugänglich gemacht werden, um das kulturelle Erbe zu bewahren.34,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Das Risiko von Deckungslücken durch die Wissens- und Verhaltenszurechnung in der D&O-Versicherung, Fachbücher von Katharina TholeDas Fachbuch "Das Risiko von Deckungslücken durch die Wissens- und Verhaltenszurechnung in der D&O-Versicherung" von Katharina Thole bietet eine umfassende Analyse der D&O-Versicherung und der damit verbundenen Risiken für Manager. In einer Zeit, in der Führungskräfte täglich weitreichende Entscheidungen treffen müssen, ist es entscheidend, die potenziellen Haftungsrisiken zu verstehen, die aus Fehlentscheidungen resultieren können. Das Buch beleuchtet die Entstehung von Deckungslücken im Versicherungsschutz und untersucht die rechtlichen und tatsächlichen Umstände, die zu diesen Lücken führen können. Es bietet wertvolle Einblicke in die Mechanismen, die zur Anfechtung oder Rücktritt des Versicherers führen, sowie in die Bedeutung von Obliegenheitsverletzungen und Risikoausschlüssen. Darüber hinaus werden Strategien vorgestellt, um potenzielle Deckungslücken frühzeitig zu identifizieren und zu schliessen, was für Manager von grosser Bedeutung ist, um ihre persönliche Haftung abzusichern.54,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Afriso Thermische Ablaufsicherung TSA 03 zur Absicherung von geschlossenen oder offenen feststoffbefeuerte (1.30 m) (4241500)Afriso Thermische Ablaufsicherung TSA 03 zur Absicherung von geschlossenen oder offenen feststoffbefeuerte (1.30 m) (4241500)88,10 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Cloud Computing - Chance oder Risiko? Für die Implementierung und Anwendung in Unternehmen, Schulbücher von Matthias LanzrathDas Schulbuch 'Cloud Computing - Chance oder Risiko? Für die Implementierung und Anwendung in Unternehmen' bietet eine fundierte Auseinandersetzung mit den Herausforderungen und Potenzialen des Cloud Computings im Unternehmenskontext. Basierend auf einer Bachelorarbeit aus dem Jahr 2012, die im Fachbereich Informatik - Wirtschaftsinformatik verfasst wurde, liefert das Werk einen tiefgehenden Einblick in die Dynamiken eines globalisierten Wirtschaftssystems, das von steigendem Wettbewerbs- und Innovationsdruck geprägt ist. Es beleuchtet, wie Unternehmen durch den Einsatz von Cloud-Technologien ihre IT-Infrastrukturen optimieren und sich im Markt differenzieren können. Dabei werden sowohl Chancen als auch Risiken dieser Technologie kritisch hinterfragt. Das Buch richtet sich an Studierende und Fachkräfte, die ein vertieftes Verständnis für die strategischen und operativen Aspekte des Cloud Computings entwickeln möchten. Es bietet theoretische Grundlagen und praxisnahe Analysen, die zur Entscheidungsfindung in der IT beitragen können. Die Inhalte sind klar strukturiert und ermöglichen einen schnellen Überblick über die wesentlichen Aspekte des Themas. Die kritische Betrachtung aktueller IT-Trends und die Diskussion um die Definition des Cloud Computings machen das Buch zu einer wertvollen Ressource für alle, die sich mit den Herausforderungen der digitalen Transformation auseinandersetzen.44,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist die Deckungssumme einer Versicherung und wie wirkt sie sich auf die Absicherung im Schadensfall aus?
Die Deckungssumme einer Versicherung ist der maximale Betrag, den die Versicherung im Schadensfall erstattet. Eine höhere Deckungssumme bietet eine bessere Absicherung, da sie größere Schäden abdeckt. Es ist wichtig, die Deckungssumme entsprechend der individuellen Risiken und Bedürfnisse zu wählen. **
-
Übernimmt die Versicherung den Schadensfall des Einbruchs?
Ob die Versicherung den Schadensfall eines Einbruchs übernimmt, hängt von den genauen Bedingungen des Versicherungsvertrags ab. In der Regel sind Einbrüche jedoch durch eine Hausratversicherung abgedeckt. Es ist wichtig, den Schaden so schnell wie möglich bei der Versicherung zu melden und alle erforderlichen Unterlagen einzureichen. **
-
Kann ich eine Versicherung im Schadensfall kündigen?
Kann ich eine Versicherung im Schadensfall kündigen? In der Regel ist es nicht möglich, eine Versicherung im Schadensfall zu kündigen, da dies gegen die Vertragsbedingungen verstoßen würde. Die Versicherungsgesellschaft hat das Recht, den Vertrag zu kündigen, wenn falsche Angaben gemacht wurden oder der Versicherungsnehmer betrügerisch gehandelt hat. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um zu verstehen, unter welchen Umständen eine Kündigung möglich ist. Im Falle eines Schadens ist es ratsam, sich an die Versicherungsgesellschaft zu wenden und den Schaden zu melden, um eine reibungslose Abwicklung zu gewährleisten. **
-
Wie können Verbraucher Online-Policen nutzen, um schnell und einfach Versicherungsschutz zu erhalten?
Verbraucher können Online-Policen nutzen, indem sie verschiedene Versicherungsanbieter vergleichen und die passende Police auswählen. Durch den Online-Abschluss sparen sie Zeit und können den Versicherungsschutz sofort aktivieren. Zudem haben sie die Möglichkeit, ihre Policen online zu verwalten und bei Bedarf Änderungen vorzunehmen. **
Ähnliche Suchbegriffe für Eliminated---oder
-
Versicherung bis 1000€Geräteschutz bis 1.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 1.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 2000€Geräteschutz bis 2.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 2.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...239,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 4000€Geräteschutz bis 4.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 4.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...429,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 6500€Geräteschutz bis 6.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 6.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...599,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie wird die Prämie für eine Versicherung berechnet?
Die Prämie für eine Versicherung wird basierend auf verschiedenen Faktoren berechnet, wie z.B. dem Risiko des Versicherten, dem gewünschten Versicherungsschutz und der Versicherungsgesellschaft. Je höher das Risiko des Versicherten, desto höher fällt in der Regel die Prämie aus. Zudem können individuelle Merkmale wie Alter, Gesundheitszustand und Beruf eine Rolle bei der Berechnung spielen. **
-
Besteht der Kfz-Versicherungsvertrag ruhend oder ungekündigt?
Um diese Frage zu beantworten, müsste man den genauen Vertragsstatus kennen. Ein ruhender Vertrag bedeutet normalerweise, dass er vorübergehend ausgesetzt ist, während ein ungekündigter Vertrag weiterhin in Kraft ist. Es ist daher wichtig, die Vertragsbedingungen und -laufzeit zu überprüfen, um den aktuellen Status des Kfz-Versicherungsvertrags zu bestimmen. **
-
Wie kann man die Prämienhöhe in einem Versicherungsvertrag verhandeln oder beeinflussen? Was sind die wichtigsten Faktoren, die die Höhe der Prämie beeinflussen können?
Die Prämienhöhe in einem Versicherungsvertrag kann durch Verhandlungen mit dem Versicherungsunternehmen beeinflusst werden. Wichtige Faktoren, die die Höhe der Prämie beeinflussen können, sind das Risiko des Versicherungsnehmers, die Deckungssumme, die Vertragslaufzeit und eventuelle Rabatte oder Zusatzleistungen. Eine gute Schadenshistorie und ein niedriges Risikoprofil können ebenfalls dazu beitragen, die Prämie zu senken. **
-
Wie können Versicherungsnehmer ihre Prämie senken, ohne ihre Deckung zu gefährden?
Versicherungsnehmer können ihre Prämie senken, indem sie ihre Selbstbeteiligung erhöhen oder zusätzliche Deckungen entfernen, die sie nicht benötigen. Sie können auch nach Rabatten oder Sonderangeboten suchen, die von der Versicherung angeboten werden. Eine regelmäßige Überprüfung der Versicherungspolice und der individuellen Bedürfnisse kann ebenfalls helfen, die Prämie zu senken, ohne die Deckung zu gefährden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.