Domain insure24.de kaufen?
Wir ziehen mit dem Projekt
insure24.de um.
Sind Sie am Kauf der Domain
insure24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain insure24.de kaufen?
Was ist die Deckungssumme einer Versicherung und wie wirkt sie sich auf die Absicherung im Schadensfall aus?
Die Deckungssumme einer Versicherung ist der maximale Betrag, den die Versicherung im Schadensfall erstattet. Eine höhere Deckungssumme bietet eine bessere Absicherung, da sie größere Schäden abdeckt. Es ist wichtig, die Deckungssumme entsprechend der individuellen Risiken und Bedürfnisse zu wählen. **
Übernimmt die Versicherung den Schadensfall des Einbruchs?
Ob die Versicherung den Schadensfall eines Einbruchs übernimmt, hängt von den genauen Bedingungen des Versicherungsvertrags ab. In der Regel sind Einbrüche jedoch durch eine Hausratversicherung abgedeckt. Es ist wichtig, den Schaden so schnell wie möglich bei der Versicherung zu melden und alle erforderlichen Unterlagen einzureichen. **
Ähnliche Suchbegriffe für Inactive
Top-Angebote
Produkte zum Begriff Inactive:
-
Versicherung und Risiko, Taschenbuch von Paul Braess, Betriebswirtschaftlicher Verlag Gabler, 978-3-663-00861-3Versicherung Und Risiko, Taschenbuch Von Paul Braess, Betriebswirtschaftlicher Verlag Gabler, 978-3-663-00861-3, Seitenanzahl: 15154,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Duhr, Daniel: Raus aus der DeckungRaus aus der Deckung , Die Biografie , Sonstige > MS-Teile ohne Straßenzulassung , Erscheinungsjahr: 20241204, Autoren: Duhr, Daniel~Zeitz, Christian, Seitenzahl/Blattzahl: 236, Keyword: Biografie; Handball; Handballbuch; Sport; Sportlerbiografie; THW Kiel; Weltmeister, Fachschema: Sport / Lexikon, Handbuch, Jahrbuch~Handball, Fachkategorie: Sport, allgemein, Warengruppe: TB/Ballsport, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 208, Breite: 159, Höhe: 20, Gewicht: 614, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber,24,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kalkulierbares Risiko? - Versicherung von Umweltrisiken, Taschenbuch von Andrea Burkhardt, GRIN, 978-3-640-88644-9Kalkulierbares Risiko? - Versicherung Von Umweltrisiken, Taschenbuch Von Andrea Burkhardt, Grin, 978-3-640-88644-9, Seitenanzahl: 6429,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Risiko und Versicherung: Zum Umgang der Versicherungen mit neuen technologischen Risiken, Taschenbuch von Martin Johanntoberens, GRIN,Risiko Und Versicherung: Zum Umgang Der Versicherungen Mit Neuen Technologischen Risiken, Taschenbuch Von Martin Johanntoberens, Grin, 978-3-8386-1027-6, Seitenanzahl: 12438,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Kann ich eine Versicherung im Schadensfall kündigen?
Kann ich eine Versicherung im Schadensfall kündigen? In der Regel ist es nicht möglich, eine Versicherung im Schadensfall zu kündigen, da dies gegen die Vertragsbedingungen verstoßen würde. Die Versicherungsgesellschaft hat das Recht, den Vertrag zu kündigen, wenn falsche Angaben gemacht wurden oder der Versicherungsnehmer betrügerisch gehandelt hat. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um zu verstehen, unter welchen Umständen eine Kündigung möglich ist. Im Falle eines Schadens ist es ratsam, sich an die Versicherungsgesellschaft zu wenden und den Schaden zu melden, um eine reibungslose Abwicklung zu gewährleisten. **
-
Wie können Verbraucher Online-Policen nutzen, um schnell und einfach Versicherungsschutz zu erhalten?
Verbraucher können Online-Policen nutzen, indem sie verschiedene Versicherungsanbieter vergleichen und die passende Police auswählen. Durch den Online-Abschluss sparen sie Zeit und können den Versicherungsschutz sofort aktivieren. Zudem haben sie die Möglichkeit, ihre Policen online zu verwalten und bei Bedarf Änderungen vorzunehmen. **
-
Wie wird die Prämie für eine Versicherung berechnet?
Die Prämie für eine Versicherung wird basierend auf verschiedenen Faktoren berechnet, wie z.B. dem Risiko des Versicherten, dem gewünschten Versicherungsschutz und der Versicherungsgesellschaft. Je höher das Risiko des Versicherten, desto höher fällt in der Regel die Prämie aus. Zudem können individuelle Merkmale wie Alter, Gesundheitszustand und Beruf eine Rolle bei der Berechnung spielen. **
-
Wie können Versicherungsnehmer ihre Prämie senken, ohne ihre Deckung zu gefährden?
Versicherungsnehmer können ihre Prämie senken, indem sie ihre Selbstbeteiligung erhöhen oder zusätzliche Deckungen entfernen, die sie nicht benötigen. Sie können auch nach Rabatten oder Sonderangeboten suchen, die von der Versicherung angeboten werden. Eine regelmäßige Überprüfung der Versicherungspolice und der individuellen Bedürfnisse kann ebenfalls helfen, die Prämie zu senken, ohne die Deckung zu gefährden. **
Was bedeutet GAP Deckung bei KFZ Versicherung?
Was bedeutet GAP Deckung bei KFZ Versicherung? GAP steht für "Gebühren, Abgaben und Provisionen" und bezieht sich auf die Differenz zwischen dem aktuellen Wert eines Fahrzeugs und dem noch ausstehenden Kreditbetrag. Die GAP-Deckung deckt diese Differenz im Falle eines Totalschadens oder Diebstahls des Fahrzeugs ab. Dies ist besonders wichtig, wenn der Fahrzeugwert schnell sinkt und der Kreditbetrag hoch ist. Die GAP-Deckung kann optional in die KFZ-Versicherung aufgenommen werden, um den Versicherungsnehmer vor finanziellen Verlusten zu schützen. **
Was für Leistungen bietet eine Versicherung in einem Schadensfall an?
Eine Versicherung bietet im Schadensfall finanzielle Entschädigung für den entstandenen Schaden. Je nach Vertrag können auch Reparatur- oder Ersatzleistungen angeboten werden. Zudem übernimmt die Versicherung oft auch die Kosten für Anwälte oder Gutachter. **
Top-Angebote
Produkte zum Begriff Inactive:
-
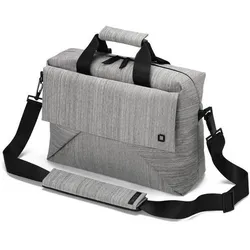
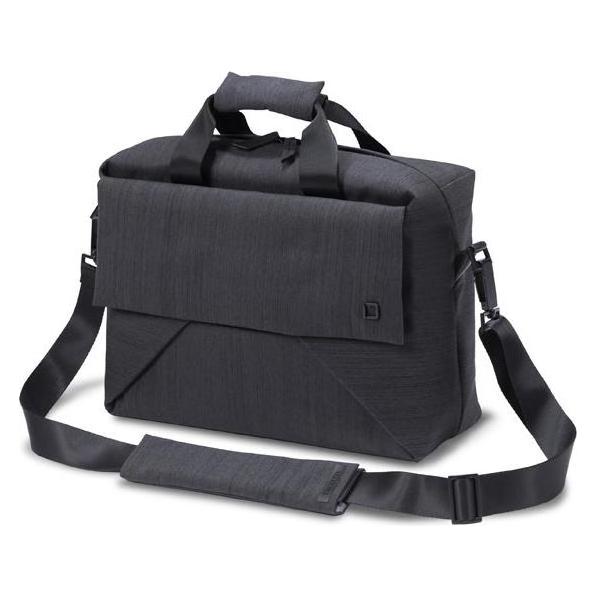
Dicota Inactive (13.30"), Notebooktasche, GrauEinfach. Funktional. Durchdacht und modern. Diese Eigenschaften zeichnen die Code-Kollektion aus. Die Toploader-Schultertasche der Kollektion ist die ideale Notebook-Transportlösung für alle, die neben der Funktionalität einer klassischen Notebook-Tasche nicht auf modernes Design verzichten wollen. Die Taschen der Code-Kollektion bestehen aus Polyester-Canvas-Stoff mit echten Lederdetails. Code ist für Apple MacBooks gedacht, eignet sich aber auch für andere Notebooks. Das Notebook ist in dem gepolsterten Notebookfach mit Befestigungsriemen rundum geschützt. In dem geräumigen Hauptfach gibt es zudem zwei kleinere Fächer mit Platz für Ladegerät und Zubehör. In dem Reissverschlussfach an der Vorderseite befindet sich ein gepolstertes Tablet-Fach für Tablets bis 10 Zoll. Es gibt auch eigene Fächer für Stifte, Handy usw. Unter dem Überschlag auf der Taschenvorderseite befindet sich zudem ein kleines Reissverschlussfach für Schlüssel oder andere wichtige Dinge, die immer griffbereit sein sollten. Sie können Ihre Code-Tasche an den bequemen gepolsterten Griffen tragen oder über der Schulter. Der Schulterriemen ist natürlich individuell einstellbar. Der Schulterriemen hat eine Polsterung, die jedoch abgenommen werden kann, wenn ein schlichterer Look bevorzugt wird.46,27 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung und Risiko, Taschenbuch von Paul Braess, Betriebswirtschaftlicher Verlag Gabler, 978-3-663-00861-3Versicherung Und Risiko, Taschenbuch Von Paul Braess, Betriebswirtschaftlicher Verlag Gabler, 978-3-663-00861-3, Seitenanzahl: 15154,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Duhr, Daniel: Raus aus der DeckungRaus aus der Deckung , Die Biografie , Sonstige > MS-Teile ohne Straßenzulassung , Erscheinungsjahr: 20241204, Autoren: Duhr, Daniel~Zeitz, Christian, Seitenzahl/Blattzahl: 236, Keyword: Biografie; Handball; Handballbuch; Sport; Sportlerbiografie; THW Kiel; Weltmeister, Fachschema: Sport / Lexikon, Handbuch, Jahrbuch~Handball, Fachkategorie: Sport, allgemein, Warengruppe: TB/Ballsport, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 208, Breite: 159, Höhe: 20, Gewicht: 614, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber,24,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist die Deckungssumme einer Versicherung und wie wirkt sie sich auf die Absicherung im Schadensfall aus?
Die Deckungssumme einer Versicherung ist der maximale Betrag, den die Versicherung im Schadensfall erstattet. Eine höhere Deckungssumme bietet eine bessere Absicherung, da sie größere Schäden abdeckt. Es ist wichtig, die Deckungssumme entsprechend der individuellen Risiken und Bedürfnisse zu wählen. **
-
Übernimmt die Versicherung den Schadensfall des Einbruchs?
Ob die Versicherung den Schadensfall eines Einbruchs übernimmt, hängt von den genauen Bedingungen des Versicherungsvertrags ab. In der Regel sind Einbrüche jedoch durch eine Hausratversicherung abgedeckt. Es ist wichtig, den Schaden so schnell wie möglich bei der Versicherung zu melden und alle erforderlichen Unterlagen einzureichen. **
-
Kann ich eine Versicherung im Schadensfall kündigen?
Kann ich eine Versicherung im Schadensfall kündigen? In der Regel ist es nicht möglich, eine Versicherung im Schadensfall zu kündigen, da dies gegen die Vertragsbedingungen verstoßen würde. Die Versicherungsgesellschaft hat das Recht, den Vertrag zu kündigen, wenn falsche Angaben gemacht wurden oder der Versicherungsnehmer betrügerisch gehandelt hat. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um zu verstehen, unter welchen Umständen eine Kündigung möglich ist. Im Falle eines Schadens ist es ratsam, sich an die Versicherungsgesellschaft zu wenden und den Schaden zu melden, um eine reibungslose Abwicklung zu gewährleisten. **
-
Wie können Verbraucher Online-Policen nutzen, um schnell und einfach Versicherungsschutz zu erhalten?
Verbraucher können Online-Policen nutzen, indem sie verschiedene Versicherungsanbieter vergleichen und die passende Police auswählen. Durch den Online-Abschluss sparen sie Zeit und können den Versicherungsschutz sofort aktivieren. Zudem haben sie die Möglichkeit, ihre Policen online zu verwalten und bei Bedarf Änderungen vorzunehmen. **
Ähnliche Suchbegriffe für Inactive
-
Kalkulierbares Risiko? - Versicherung von Umweltrisiken, Taschenbuch von Andrea Burkhardt, GRIN, 978-3-640-88644-9Kalkulierbares Risiko? - Versicherung Von Umweltrisiken, Taschenbuch Von Andrea Burkhardt, Grin, 978-3-640-88644-9, Seitenanzahl: 6429,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Risiko und Versicherung: Zum Umgang der Versicherungen mit neuen technologischen Risiken, Taschenbuch von Martin Johanntoberens, GRIN,Risiko Und Versicherung: Zum Umgang Der Versicherungen Mit Neuen Technologischen Risiken, Taschenbuch Von Martin Johanntoberens, Grin, 978-3-8386-1027-6, Seitenanzahl: 12438,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Absicherung von Katastrophen-Risiko über Kapitalmärkte, Taschenbuch von Mischa Ritter, Deutscher Universitätsverlag, 978-3-8350-0334-7Absicherung Von Katastrophen-risiko Über Kapitalmärkte, Taschenbuch Von Mischa Ritter, Deutscher Universitätsverlag, 978-3-8350-0334-7, Seitenanzahl: 42394,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Absicherung von Aktieninvestments: Optimierung des Rendite/Risiko-Profils mit Optionen, Taschenbuch von Holger Niesmann, Diplomica Verlag GmbH,Absicherung Von Aktieninvestments: Optimierung Des Rendite/risiko-profils Mit Optionen, Taschenbuch Von Holger Niesmann, Diplomica Verlag Gmbh, 978-3-8428-6906-6, Seitenanzahl: 8844,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie wird die Prämie für eine Versicherung berechnet?
Die Prämie für eine Versicherung wird basierend auf verschiedenen Faktoren berechnet, wie z.B. dem Risiko des Versicherten, dem gewünschten Versicherungsschutz und der Versicherungsgesellschaft. Je höher das Risiko des Versicherten, desto höher fällt in der Regel die Prämie aus. Zudem können individuelle Merkmale wie Alter, Gesundheitszustand und Beruf eine Rolle bei der Berechnung spielen. **
-
Wie können Versicherungsnehmer ihre Prämie senken, ohne ihre Deckung zu gefährden?
Versicherungsnehmer können ihre Prämie senken, indem sie ihre Selbstbeteiligung erhöhen oder zusätzliche Deckungen entfernen, die sie nicht benötigen. Sie können auch nach Rabatten oder Sonderangeboten suchen, die von der Versicherung angeboten werden. Eine regelmäßige Überprüfung der Versicherungspolice und der individuellen Bedürfnisse kann ebenfalls helfen, die Prämie zu senken, ohne die Deckung zu gefährden. **
-
Was bedeutet GAP Deckung bei KFZ Versicherung?
Was bedeutet GAP Deckung bei KFZ Versicherung? GAP steht für "Gebühren, Abgaben und Provisionen" und bezieht sich auf die Differenz zwischen dem aktuellen Wert eines Fahrzeugs und dem noch ausstehenden Kreditbetrag. Die GAP-Deckung deckt diese Differenz im Falle eines Totalschadens oder Diebstahls des Fahrzeugs ab. Dies ist besonders wichtig, wenn der Fahrzeugwert schnell sinkt und der Kreditbetrag hoch ist. Die GAP-Deckung kann optional in die KFZ-Versicherung aufgenommen werden, um den Versicherungsnehmer vor finanziellen Verlusten zu schützen. **
-
Was für Leistungen bietet eine Versicherung in einem Schadensfall an?
Eine Versicherung bietet im Schadensfall finanzielle Entschädigung für den entstandenen Schaden. Je nach Vertrag können auch Reparatur- oder Ersatzleistungen angeboten werden. Zudem übernimmt die Versicherung oft auch die Kosten für Anwälte oder Gutachter. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.